投资贵金属市场的企业
来源于:本站
发布日期:2026-09-20
买金条、买金矿股、买黄金ETF、做伦敦金,看上去都在"投资贵金属",但它们的赚钱逻辑、成本结构和风险敞口完全不同。搞清楚自己买的到底是什么,比预测金价涨跌更重要。
很多人对贵金属投资的第一印象来自金店:金价涨了,手里的首饰就值钱了。于是有人把婚嫁金饰当成投资,有人听说"黄金抗通胀"就一次性把积蓄换成金条,还有人被"杠杆炒金、一天翻倍"吸引进场。这些做法的共同点是:都没先弄清楚自己买的标的和它背后的定价机制。
真正的风险点不在金价本身,而在"你持有的那个东西"和金价之间隔了几层:加工费、回购折价、管理费、汇率、保证金、展期成本,每一层都在悄悄吃掉收益。金价涨10%,你的账户未必涨10%,甚至可能亏钱。
下面把"投资贵金属市场的企业"这件事拆开讲:它们分别是谁、靠什么赚钱、普通投资者怎么参与、哪些想当然的看法其实是错的。
所谓"投资贵金属的企业",到底指哪几类
一句话定义:投资贵金属的企业,是指主营业务收入与黄金、白银、铂族金属等价格直接挂钩,或者以贵金属为原料、存货、融资抵押品的上市公司及经营主体。它们不是"卖首饰的店"这么简单,而是处在贵金属产业链的不同环节上。
打个不太夸张的比方:贵金属价格像水位,不同企业像停在不同高度的船。上游采矿企业的船本来就浮在高水位上,水位一涨它最先被抬起来;下游加工企业的船被缆绳拴在成本线上,水位涨了反而可能被拽下去。
按产业链位置,大致可以分成四类:
• 上游采矿与冶炼企业:自有矿山,卖的是精矿或标准金锭,金价上涨几乎直接变成利润。
• 中游精炼与加工企业:赚加工费和精炼费,金价只是原料成本,波动往往被合同转移出去。
• 下游珠宝零售企业:赚设计、品牌和渠道的钱,金价上涨会抑制消费需求,还可能压占大量存货资金。
• 贵金属回收与贸易企业:赚价差和周转,对金价方向不敏感,对流动性极度敏感。
它们的利润是怎么被金价牵动的
理解机制,比记住结论有用。可以从三条线来看:
• 收入线:采矿企业的售价基本等于市场金价,产量短期难变,所以金价每涨一元,毛利几乎同步增加。加工企业售价里包含加工费,金价上涨会推高客户成本、压低订单量。
• 成本线:采矿的现金成本由矿石品位、能源、人工、税费决定。金价跌破成本线时,高成本矿山会减产甚至停产,这反过来又会影响供给。加工企业的成本则主要是原料占用资金的利息。
• 杠杆线:矿企普遍有负债,金价上涨带来的利润增量相对于净利润基数可能是放大的;反过来,金价下跌时亏损也会被放大。此外还有汇率,国内金价大致等于国际金价乘以汇率再折算,人民币升值会削弱国内金价涨幅。
换句话说,同样叫"贵金属企业",上游是金价的放大器,中下游更像是金价的减震器,方向都不一定一致。
两个算得清楚的数字例子
例子一:金价涨10%,矿企股票为什么不只涨10%。假设某金矿企业年产黄金10吨,全部现金成本为每克380元,当前金价每克480元。那么每克毛利100元,全年毛利约10亿元。若金价上涨10%到每克528元,成本不变,每克毛利变成148元,全年毛利约14.8亿元,增幅48%。这就是所谓的利润弹性。但如果金价下跌10%到每克432元,每克毛利只剩52元,全年毛利5.2亿元,跌幅接近一半。同样的10%,两个方向的效果并不对称。
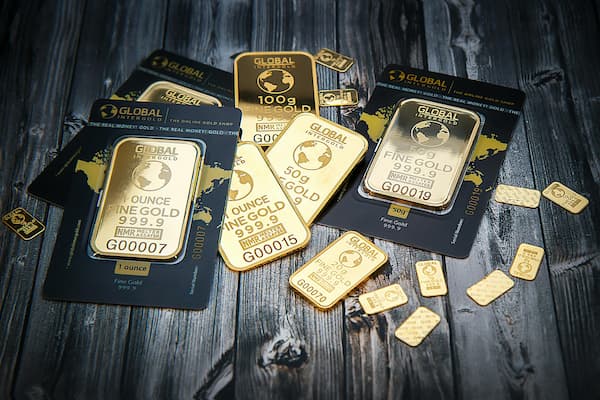
例子二:买金条和金饰,同样金价下差多少。假设市场金价为每克480元。买100克投资金条,按每克加价8元计算,支出48800元;回购时按金价减每克2元计算,若金价不变,可拿回47800元,直接损失1000元,约2.05%。同样买100克金饰,按每克加价120元的工艺与品牌费计算,支出60000元;回购时金饰通常按原料价再打折扣,假设按每克470元回收,只能拿回47000元。金价一分没跌,账面已经少了13000元,约21.7%。这就是为什么金饰首先是消费品,其次才是贵金属。
三个容易想错的地方
• 误区一:投资贵金属企业等于投资黄金。两者相关性有时高,有时很低。金价上涨时,如果企业发生矿山事故、品位下滑、套期保值做反了方向,股价照样跌。企业还叠加了管理层、负债、所在国政策等一堆与金价无关的变量。
• 误区二:金价涨了,手里的东西一定赚钱。买入价和卖出价之间的价差、加工费、管理费、汇率折算都会吞掉一部分涨幅。金价涨5%,扣除各项成本后净收益可能只剩两三个点,甚至为负。
• 误区三:贵金属企业股票能替代实物黄金做避险。实物黄金没有信用风险,股票有。市场恐慌时,股票往往被一起抛售换取现金,避险属性在短期里并不成立。把两者当成同一种工具,是资产配置里常见的错配。
参与之前可以先做的两件事
• 先确认自己买的是哪一层:是金价本身,还是金价乘以经营杠杆后的结果。这决定了你能承受多大的波动。
• 把可承受的最大回撤写下来,再倒推仓位。贵金属相关资产历史上出现过一年内腰斩的情况,仓位要按这个尺度来设,而不是按"应该不会跌那么多"来设。
持有过程中值得盯的三件事
• 盯成本而不是盯价格:企业的现金成本、资产负债率、套期保值比例,比每日金价更能说明它能否穿越周期。
• 盯需求端信号:金饰消费、央行购金、实物ETF的持仓变化,反映的是真实买盘,比情绪化的短期报价更耐看。
卖出之后需要复盘的一笔账
• 把买卖价差、手续费、管理费、汇兑损益全部加总,算出真实的持有成本年化是多少,这个数字决定你下次还该不该用同一种工具。
• 回顾当初的买入理由是否仍然成立。如果理由是金价上涨,而实际赚的是企业利润改善,那就要承认自己判断对了方向、用错了工具。
风险提示:贵金属及其相关企业股票价格受国际政治、汇率、货币政策、矿山运营和供需变化等多重因素影响,波动幅度可能远大于实物贵金属本身。任何单一品种都不适合作为全部资产,历史表现不代表未来收益,投资决策请结合自身风险承受能力独立判断。
常见问题
问:买金饰算投资贵金属企业吗?
不算。买金饰是向零售企业购买消费品,你承担的是加工费与回购折价,与企业的经营利润无关。
问:金价涨,金矿股一定涨吗?
不一定。股价还受产量、成本、负债、汇率和管理层决策影响,短期甚至可能与金价反向。
问:贵金属企业适合长期持有吗?
取决于企业能否在低价周期维持正现金流。周期性行业长期持有需要承受较大回撤,仓位应更保守。
温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。