贵金属投资的发展历史
来源于:本站
发布日期:2026-10-12
很多人都会问同一个问题:黄金已经涨了这么多年,现在还能不能买?这篇文章从贵金属投资的发展历史讲起,说清它怎么运作、成本在哪、哪些流行说法其实靠不住。
困惑的根源在于,我们对黄金的印象往往来自两个互相矛盾的场景。一边是长辈口中的"乱世买黄金""金子永远不会亏",另一边是新闻里金价一天跌掉几个百分点、抢金被套好几年的报道。两种印象都不算错,但它们说的是不同的时间尺度和不同的买入方式,混在一起就容易得出错误结论。
更实际的风险藏在形式和成本里。同样叫"买黄金",实物金条、账户金、黄金ETF、期货合约的买卖差价、保管费用和变现难度可能相差十倍以上。金价涨了5%,有人赚到4%,有人只赚1%,还有人因为杠杆在回调中被强制平仓。这篇文章要解决的问题就是:把贵金属投资的历史脉络、定价机制、真实成本和使用边界理清楚,让你在掏钱之前知道自己在买什么。
先把定义说清楚:贵金属投资到底是什么
贵金属投资,就是把黄金、白银、铂、钯这类稀缺且化学性质稳定的金属当作一种资产来买入、持有和卖出,收益来自价格波动或长期购买力的保存。它和买股票有本质区别:金属本身不产生利息、不分红、不经营业务,你赚到的钱只能来自别人愿意出的更高价格。
一个尽量克制的类比:它有点像买入一种全球通用、不会生锈的收藏品,价格由全世界的买卖双方共同决定。区别在于,你手里拿到的很可能是一张凭证——ETF份额或账户里的一个数字——而不是那块金属本身。凭证和实物在成本、便利性,以及极端情况下的兑付能力上,并不等价。
从金币到金本位:贵金属如何一步步变成投资品
最早的贵金属投资其实就是"用钱",因为金属本身就是钱。公元前六世纪,小亚细亚的吕底亚人开始铸造标准化金币,此后两千多年里,金和银一直是人类最主要的货币材料。到了十九世纪,英国率先确立金本位,各国货币与黄金按固定比例挂钩,黄金成了货币体系的地基。
转折发生在二十世纪。两次世界大战和大萧条让金本位反复中断,1944年建立的布雷顿森林体系把美元与黄金挂钩、其他货币与美元挂钩,各国央行可以用美元向美国兑换黄金。1971年8月,美国关闭黄金兑换窗口,这套体系瓦解,黄金价格从此由市场供求决定,而不是由官方规定。1974年美国允许个人持有黄金,期货交易随之活跃,黄金第一次真正成为普通人可以参与的金融资产。
第二次转折来自工具的创新。2003年前后,第一只实物黄金ETF在海外上市,2004年纽约的黄金ETF问世,投资者不用搬金条,就能像买股票一样买卖黄金。此后黄金价格在2011年一度接近1920美元/盎司,随后经历了长达数年的回调;2020年疫情期间再度冲高。近年各国央行持续大量购入黄金,又给这个古老市场添了新的变量。回头看,贵金属的身份经历了"货币—储备—金融资产"三级跳,每一步都改变了它的价格逻辑。
推动价格的四条主线
• 实际利率与美元。黄金不生息,所以当存款、债券的实际收益变高时,持有黄金的机会成本就上升,价格往往承压;反之则受益。美元走强时,用其他货币买金更贵,需求也容易被压制。
• 央行与实物供需。矿产金每年的产量增长有限,而央行购金、首饰需求(印度、中国等市场的婚庆与节庆需求)会直接改变供需天平。近年央行购金规模处于历史高位,是支撑价格的重要力量。
• 避险情绪。战争、金融动荡、货币贬值预期会推动资金短期涌入,但情绪来得快去得也快,这类上涨常常回吐得同样迅速。
• 市场结构本身。伦敦的场外定盘价、纽约的期货价格、上海黄金交易所的现货价格相互传导,期货持仓与杠杆会放大短期波动,让"基本面没变、价格却剧烈跳动"成为常态。
两组数字:收益有多诱人,成本有多现实
先看历史收益。1971年金价约35美元/盎司,1980年1月冲到约850美元,九年时间名义上涨约24倍,折算成年化收益率约42%。这组数字常被用来说明黄金的爆发力。但换个入场点,故事完全不同:如果你在1980年高点买入,金价在名义上重新站稳850美元要等到2007年前后,中间等了将近28年;如果把通胀算进去,实际购买力的回本还要更晚。同样的资产,不同的起点,结果是"暴富"和"套牢"两种人生。
再看交易成本。假设金价基准价为500元/克,你在金店买入1000克实物金条,零售价通常要在基准价上加约2%,也就是510元/克,总投入51万元。一年后金价涨到525元/克,涨幅5%。你卖出时,回购价一般按基准价扣减约1%,即约519.75元/克,1000克拿到519,750元。扣除投入,净赚9,750元,收益率约1.9%。金价涨了5%,你只赚了不到2%,超过一半的涨幅被买入溢价和回购折价吃掉了。这就是为什么"算清来回成本"比"猜对方向"更先要做的功课。
白银则提供了另一组对照。1980年1月银价曾接近50美元/盎司,同年3月就跌到约10美元,两个月蒸发八成;2011年4月再度接近49美元,年底回到28美元附近。它涨得猛,跌得也猛,这一点与很多人的直觉相反。
四个流行但不准确的看法
• 误解一:黄金永远抗通胀,闭眼买都能保值。长期看它大体能跟上物价,但起点决定一切。1980年高点买入的人,等了近28年才在名义价格上回本,这期间的机会成本相当可观。
• 误解二:金价只由避险情绪决定,世界一乱就必涨。短期情绪确实推价格,但主导中长期的是实际利率、美元和央行购金。有时冲突爆发的当天金价反而下跌,因为资金先去买了美元资产。
• 误解三:白银是便宜的黄金,涨得更多所以更好。白银的工业需求占比高,价格同时受制造业景气影响,波动远大于黄金。历史上两次大牛市之后都出现了腰斩以上的回撤。
• 误解四:实物一定比凭证安全。实物要承担溢价、保管、鉴定和变现折价;凭证类产品的风险在于发行方信用和规则设计,而不是"有没有金属"这一件事。两者没有绝对优劣,只有是否匹配你的用途。
动手之前、持有之中、卖出之后
动手之前
• 先定目的和比例:如果是长期保值,把它控制在总资产的5%~10%以内,并接受它可能连续几年不涨;如果是短线交易,就要承认这是高风险操作,别用"保值"给自己找理由。
• 算清来回成本:把买入溢价、回购折价、管理费、保管费列出来,先问自己一句"金价至少涨多少我才不亏"。
持有之中
• 分批买入,别在单日大涨后追。把计划拆成若干份,按周或按月执行,能明显减少择时带来的心理压力。
• 不加杠杆、不抵押。期货和带杠杆的账户类产品会放大波动,回调时可能被强制平仓,与你原本"保值"的目的正好相反。
卖出之后
• 定期再平衡,比如每年检查一次比例,涨多了就减回目标仓位,而不是天天盯盘。
• 变现前先问清回购价、手续费和到账时间,并保留购买凭证与发票,避免在急需用钱时被压价。
风险提示与常见问题
贵金属价格由全球市场共同决定,短期可能大幅波动,历史上多次出现连续数年的下跌;它不产生利息和分红,也不承诺保本,任何"稳赚""必涨"的说法都值得警惕。请只用闲置资金参与,根据自身风险承受能力决定比例,不要把短期要用的钱投入到价格波动较大的品种里。
• 问:现在开始买黄金晚不晚?答:没人能预测价格。可控的是比例和方式——分批参与、控制仓位,把它当组合的一部分而非全部。
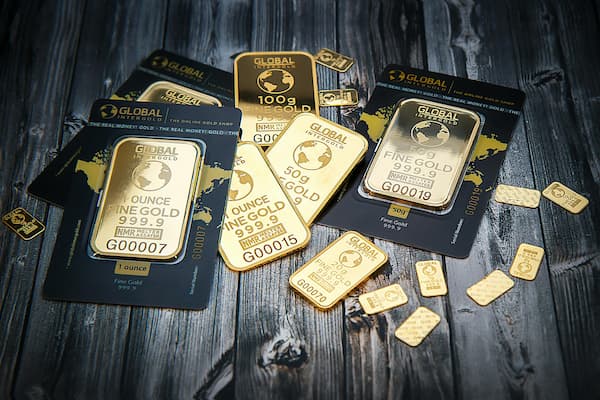
• 问:买金条还是黄金ETF?答:看重实物感、能长期存放可选金条,但要承担溢价与保管成本;想低成本、方便买卖选ETF,留意管理费。
• 问:白银能替代黄金吗?答:不能。白银工业属性强、波动更大,同样仓位会带来更高风险,只适合能承受大幅回撤的资金。
温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。