贵金属怎么样投资理财

来源于:本站

发布日期:2026-10-26

想买点金银,却不知道从金条、金饰、纸黄金还是黄金ETF下手?这篇把贵金属投资的定价逻辑、操作步骤和常见坑一次讲清。

很多人第一次接触贵金属,都是从一条新闻或一次逛街开始的:听说金价又创新高,或者看到金店里排队买金条的人群。回家打开手机一搜,跳出来的选项五花八门——银行APP里的账户贵金属、证券账户里的黄金ETF、金店的实物金条、还有各种带杠杆的现货平台。每一种都说自己"门槛低、跟涨不跟跌",可到底买的是什么、怎么变现、什么时候卖出,多数人心里并没有底。

风险恰恰藏在这些没说清的地方。实物金买回来有加工费和回购折价,账户类产品要付点差,带杠杆的产品则可能在一次正常波动里就把本金放大着亏掉。更常见的风险不是产品本身,而是把贵金属当成"稳赚不赔的存款替代",在情绪最热的时候一次性重仓买入。

下面要解决的问题很具体:贵金属到底是一种什么样的资产,它的价格由什么决定,普通人能用哪几种方式参与,投入多少合适,以及哪些流传很广的说法其实是错的。

贵金属到底是什么样的资产

贵金属投资,指的是通过持有实物、凭证或合约的方式,获取黄金、白银等金属价格变动带来的收益。一句话概括:它买的不是利息,而是"一克金属在未来某天能换到多少钱"。

打个不太夸张的比方:它更像一份不产生租金的保险单,平时安安静静躺在抽屉里,市场慌乱时才会显出价值,但你得为这份安心付出保管和买卖的成本。

这决定了它的两个基本特征:一是本身不产生现金流,没有利息和分红,收益完全来自价差;二是价格主要由货币环境、实际利率、美元走势和避险情绪共同决定,而不是某家公司的经营好坏。所以它适合作为资产组合里的一小块"压舱物",而不是全部。

参与贵金属的四条常见路径

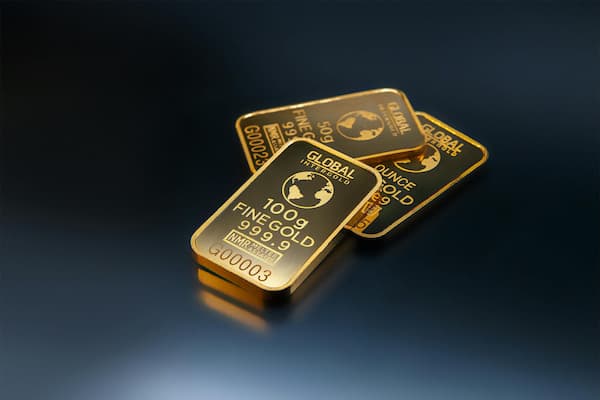
• 实物金条与金币:去银行或正规金店按克购买,看得见摸得着。代价是买入时每克通常有几十元的加工或溢价,卖出时要按回购价折算,来回一趟成本不低,还需要考虑保管安全。
• 黄金ETF及其联接基金:用证券账户或基金账户买卖,跟踪金价走势,几百元就能起步,交易时间内随时买卖,成本主要是管理费和交易佣金。适合只想赚价差、不想搬金条的人。
• 银行账户贵金属:在手机银行里按克或按金额买卖,不涉及实物交割,买卖之间有价差。门槛低、操作方便,但要注意不同银行报价和点差差异不小。
• 带杠杆的延期或合约类产品:只需缴纳一部分保证金就能持有较大头寸,价格小幅反向波动就可能触发追加保证金甚至强制平仓。这类工具对普通投资者来说风险显著放大,不建议作为入门选择。

无论走哪条路,金价的涨跌方向是一致的,区别只在成本结构、流动性和杠杆倍数。

两个带数字的账,算完就清楚了

例子一:实物金条的成本有多重。假设某日金店投资金条售价为每克560元,其中包含约15元/克的加工与渠道费用,回购价则为每克535元。买入100克需要花56000元。若金价上涨5%到每克588元,按回购价折算大约在563元附近,卖出得56300元,账面赚300元,实际收益率约0.5%——涨幅5%,到手只有0.5%,中间那部分被买卖价差吃掉了。换句话说,金价至少要涨过约4.7%的回购折价线,实物金才真正开始为你赚钱。

例子二:杠杆如何放大亏损。假设某投资者用10倍杠杆买入价值10万元的黄金合约,实际投入保证金1万元。当金价下跌3%时,合约价值缩水3000元,相当于保证金亏掉30%;若金价下跌10%,亏损1万元,保证金归零,还可能被要求补足资金。同样一次10%的波动,无杠杆的ETF持有人只是账面浮亏10%,杠杆持有人的本金已经全部损失。

几个流传很广的说法,其实站不住脚

• "买金饰就是投资黄金"。金饰的价格里包含设计费和品牌溢价,通常每克比金料贵出几十甚至上百元,回收时却按金料价打折计算。它是消费品,不是投资品,两者要分开看。
• "黄金只涨不跌,是最安全的资产"。历史上金价出现过持续多年的下跌周期,从高点回落两三成并不罕见。它能在某些阶段对冲风险,但不等于保本,短期波动甚至比债券大得多。
• "只要长期拿着,什么价位买都行"。入场价格直接决定未来收益的空间。在情绪最热、涨幅最大时一次性买入,往往需要更长时间才能回本。分批买入、控制仓位,比纠结"买不买"更重要。

动手前后可以照着做的几件事

买入之前

• 先算清楚这笔钱占家庭可投资资产的比例,把它控制在5%到10%之间,并且用三年内不急用的闲钱参与。
• 把准备使用的产品从头到尾读一遍规则,重点看买卖价差、赎回条件和是否存在杠杆,弄明白"卖出的那一天能拿回多少钱"。

持有之中

• 用分批买入代替一次性重仓,比如按月定额买入,把择时压力摊平到不同价位上。
• 记录自己的买入成本区间和最初的投资理由,只在理由改变时调整,而不是被每天的行情推送牵着走。

卖出之后

• 复盘这次买卖的实际到手收益,把价差、手续费等成本扣干净再看成绩,别被账面浮盈迷惑。
• 如果当初的配置目的(对冲风险或长期保值)已经实现,就把资金按原比例重新归位,避免因为一次盈利而不断加码。

风险提示:贵金属价格受国际政治、利率和汇率影响,短期波动可能相当剧烈,本文所举数字仅为说明计算逻辑,不构成任何投资建议或收益承诺。任何带杠杆的产品都可能造成本金全部损失,请根据自身风险承受能力谨慎决定,必要时咨询持牌专业人士。

常见问题

问:手里只有几千元,适合买哪种?
答:优先考虑黄金ETF或联接基金,门槛低、变现快、成本透明,比小克重实物金更划算。

问:金价跌了要不要补仓?
答:先看仓位是否超过原定比例。没超且理由未变,可按计划分批补;已经超配就不要越跌越买。

问:买黄金能抗通胀吗?
答:长期看有一定对冲作用,但效果不稳定,不能替代存款或债券,只宜作为组合中的一部分。
贵金属怎么样投资理财

温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。

贵金属怎么样投资理财

展开全文

想买点金银,却不知道从金条、金饰、纸黄金还是黄金ETF下手?这篇把贵金属投资的定价逻辑、操作步骤和常见坑一次讲清。

很多人第一次接触贵金属,都是从一条新闻或一次逛街开始的:听说金价又创新高,或者看到金店里排队买金条的人群。回家打开手机一搜,跳出来的选项五花八门——银行APP里的账户贵金属、证券账户里的黄金ETF、金店的实物金条、还有各种带杠杆的现货平台。每一种都说自己"门槛低、跟涨不跟跌",可到底买的是什么、怎么变现、什么时候卖出,多数人心里并没有底。

风险恰恰藏在这些没说清的地方。实物金买回来有加工费和回购折价,账户类产品要付点差,带杠杆的产品则可能在一次正常波动里就把本金放大着亏掉。更常见的风险不是产品本身,而是把贵金属当成"稳赚不赔的存款替代",在情绪最热的时候一次性重仓买入。

下面要解决的问题很具体:贵金属到底是一种什么样的资产,它的价格由什么决定,普通人能用哪几种方式参与,投入多少合适,以及哪些流传很广的说法其实是错的。

贵金属到底是什么样的资产

贵金属投资,指的是通过持有实物、凭证或合约的方式,获取黄金、白银等金属价格变动带来的收益。一句话概括:它买的不是利息,而是"一克金属在未来某天能换到多少钱"。

打个不太夸张的比方:它更像一份不产生租金的保险单,平时安安静静躺在抽屉里,市场慌乱时才会显出价值,但你得为这份安心付出保管和买卖的成本。

这决定了它的两个基本特征:一是本身不产生现金流,没有利息和分红,收益完全来自价差;二是价格主要由货币环境、实际利率、美元走势和避险情绪共同决定,而不是某家公司的经营好坏。所以它适合作为资产组合里的一小块"压舱物",而不是全部。

参与贵金属的四条常见路径

• 实物金条与金币:去银行或正规金店按克购买,看得见摸得着。代价是买入时每克通常有几十元的加工或溢价,卖出时要按回购价折算,来回一趟成本不低,还需要考虑保管安全。
• 黄金ETF及其联接基金:用证券账户或基金账户买卖,跟踪金价走势,几百元就能起步,交易时间内随时买卖,成本主要是管理费和交易佣金。适合只想赚价差、不想搬金条的人。
• 银行账户贵金属:在手机银行里按克或按金额买卖,不涉及实物交割,买卖之间有价差。门槛低、操作方便,但要注意不同银行报价和点差差异不小。
• 带杠杆的延期或合约类产品:只需缴纳一部分保证金就能持有较大头寸,价格小幅反向波动就可能触发追加保证金甚至强制平仓。这类工具对普通投资者来说风险显著放大,不建议作为入门选择。

无论走哪条路,金价的涨跌方向是一致的,区别只在成本结构、流动性和杠杆倍数。

两个带数字的账,算完就清楚了

例子一:实物金条的成本有多重。假设某日金店投资金条售价为每克560元,其中包含约15元/克的加工与渠道费用,回购价则为每克535元。买入100克需要花56000元。若金价上涨5%到每克588元,按回购价折算大约在563元附近,卖出得56300元,账面赚300元,实际收益率约0.5%——涨幅5%,到手只有0.5%,中间那部分被买卖价差吃掉了。换句话说,金价至少要涨过约4.7%的回购折价线,实物金才真正开始为你赚钱。

例子二:杠杆如何放大亏损。假设某投资者用10倍杠杆买入价值10万元的黄金合约,实际投入保证金1万元。当金价下跌3%时,合约价值缩水3000元,相当于保证金亏掉30%;若金价下跌10%,亏损1万元,保证金归零,还可能被要求补足资金。同样一次10%的波动,无杠杆的ETF持有人只是账面浮亏10%,杠杆持有人的本金已经全部损失。

几个流传很广的说法,其实站不住脚

• "买金饰就是投资黄金"。金饰的价格里包含设计费和品牌溢价,通常每克比金料贵出几十甚至上百元,回收时却按金料价打折计算。它是消费品,不是投资品,两者要分开看。
• "黄金只涨不跌,是最安全的资产"。历史上金价出现过持续多年的下跌周期,从高点回落两三成并不罕见。它能在某些阶段对冲风险,但不等于保本,短期波动甚至比债券大得多。
• "只要长期拿着,什么价位买都行"。入场价格直接决定未来收益的空间。在情绪最热、涨幅最大时一次性买入,往往需要更长时间才能回本。分批买入、控制仓位,比纠结"买不买"更重要。

动手前后可以照着做的几件事

买入之前

• 先算清楚这笔钱占家庭可投资资产的比例,把它控制在5%到10%之间,并且用三年内不急用的闲钱参与。
• 把准备使用的产品从头到尾读一遍规则,重点看买卖价差、赎回条件和是否存在杠杆,弄明白"卖出的那一天能拿回多少钱"。

持有之中

• 用分批买入代替一次性重仓,比如按月定额买入,把择时压力摊平到不同价位上。
• 记录自己的买入成本区间和最初的投资理由,只在理由改变时调整,而不是被每天的行情推送牵着走。

卖出之后

• 复盘这次买卖的实际到手收益,把价差、手续费等成本扣干净再看成绩,别被账面浮盈迷惑。
• 如果当初的配置目的(对冲风险或长期保值)已经实现,就把资金按原比例重新归位,避免因为一次盈利而不断加码。

风险提示:贵金属价格受国际政治、利率和汇率影响,短期波动可能相当剧烈,本文所举数字仅为说明计算逻辑,不构成任何投资建议或收益承诺。任何带杠杆的产品都可能造成本金全部损失,请根据自身风险承受能力谨慎决定,必要时咨询持牌专业人士。

常见问题

问:手里只有几千元,适合买哪种?
答:优先考虑黄金ETF或联接基金,门槛低、变现快、成本透明,比小克重实物金更划算。

问:金价跌了要不要补仓?
答:先看仓位是否超过原定比例。没超且理由未变,可按计划分批补;已经超配就不要越跌越买。

问:买黄金能抗通胀吗?
答:长期看有一定对冲作用,但效果不稳定,不能替代存款或债券,只宜作为组合中的一部分。

贵金属怎么样投资理财

__BASE64_5byA5oi36aKG5Y+W__ __BASE64_JDExMDAw__ __BASE64_6LWg6YeRKw==__ __BASE64_NTA=__ __BASE64_5YWD57qi5YyF__