银行贵金属适合投资吗

来源于:本站

发布日期:2026-11-22

去银行买金条、办贵金属账户,到底是稳妥的资产配置,还是被手续费悄悄吃掉收益的买卖?本文把银行贵金属的运作方式、真实成本和常见误解讲清楚。

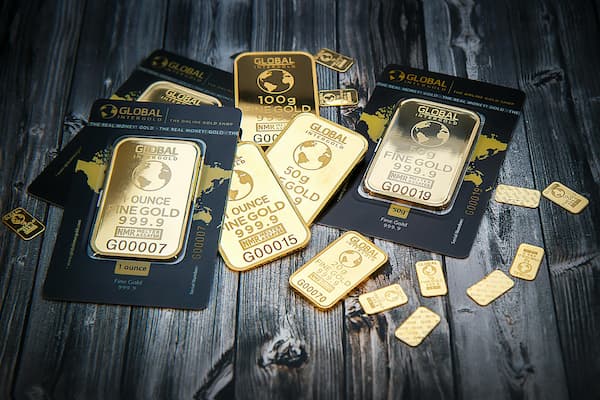
很多人第一次接触贵金属,是在银行网点或手机银行里。柜台里摆着金条样品,App里有个"贵金属"入口,客户经理说"抗通胀、能保值",看着金价这几年涨得不错,心里就痒痒。可一旦真要下单,问题就来了:买实物金还是账户金?手续费多少?能不能随时卖出?卖的时候按什么价?

困惑背后其实是风险点没被说清。银行贵金属的买卖价差、提货门槛、回购条件、价格波动,这四样加起来,可能让"金价涨了但自己没赚到"成为常态。更麻烦的是,很多人把"银行卖的"直接等同于"保本稳健",把贵金属当成存款的替代品。

下面要说清的,就是银行贵金属到底是什么、钱是怎么被扣掉的、哪些想法是错的,以及在下单前、持仓中、卖出后分别该做什么。

银行贵金属究竟是一类什么东西

一句话定义:银行贵金属是商业银行向个人客户提供的黄金、白银等贵金属买卖与持有服务,包括实物金条金币、账户贵金属(俗称"纸黄金""纸白银")以及部分积存类产品。它本质上是"通过银行渠道买卖的一种商品",不是存款,也不承诺收益。

打个不太夸张的比方:它像是你在银行开的"金店柜台",银行负责称重、报价、保管和过户,但金价涨跌跟银行无关,赚赔都算你自己的。银行赚的是服务环节的钱,不是替你承担行情。

钱是怎么进去、又怎么被扣掉的

• 报价方式:买入价与卖出价不同。银行挂出两个价格,你买入按较高的"银行卖出价",卖出按较低的"银行买入价",两者的差就是点差,也就是你入场瞬间的隐性成本。点差随品种、时段、行情波动变化,行情剧烈时可能拉宽。
• 实物环节:加价与回购差价叠加。买实物金条通常在基础金价上加收每克几元到十几元不等的加工与销售费用;卖出时银行按回购价收购,回购价又低于当日基础金价,且通常要求原包装完好、凭证齐全,部分产品只回购本行售出的金条。
• 账户环节:无实物但仍有价差与规则。账户贵金属不涉及提金,交易起点低、买卖方便,但同样存在买卖价差,且部分产品对交易时间、持仓限额、强制平仓有规定。
• 价格由什么决定:国内金价主要跟随国际现货金价,再叠加人民币汇率变化,所以"国际金价没动、人民币金价却在动"是正常现象。

两个带数字的算账例子

例子一:账户金短线买卖。假设某日银行账户金买入价每克520元、卖出价每克518元,点差2元。你投入52000元买入100克,账面成本每克520元。若次日金价上涨1%,报价变为买入价525.2元、卖出价523.2元,你按523.2元卖出100克,得52320元,毛利320元,收益率约0.6%,而金价实际涨了1%——点差吃掉了约0.4个百分点。若金价只涨0.3%,你按521元附近卖出,扣除2元点差后基本白忙。

例子二:实物金条的完整来回。某行10克金条,当日基础金价每克520元,销售价每克535元,你付出5350元。一年后基础金价涨到每克560元,涨幅约7.7%,你拿去回购,回购价按基础金价每克减4元,即556元,得5560元。毛利210元,收益率约3.9%,只有金价涨幅的一半左右。如果这一年金价只涨到530元,回购价526元,你反而亏90元。这就是"卖价高、买回价低"两头的成本。

几个流传很广但站不住脚的说法

• "银行卖的黄金保本。"银行是销售渠道,不是价格担保方。金价下跌时,实物金和账户金都会缩水,账户类产品还可能因杠杆或规则限制出现更快亏损。
• "买金条等于买金价。"金条价格里含加工费、品牌溢价和渠道成本,通常高于基础金价;卖出时又低于基础金价。金价涨了不代表你的金条就一定赚钱,还得看涨幅能否覆盖两头成本。
• "金价涨了随时能高价卖掉。"实物金回购有条件:需原包装、发票、身份证明,部分网点需预约,节假日和非交易时段不报价,急用钱时未必能按理想价格脱手。
• "贵金属可以替代存款和理财。"贵金属不产生利息、不分红,价格由市场情绪和资金推动,波动幅度可能远大于存款,不适合作为短期备用金的存放形式。

下单之前:先弄清两件事

• 明确目的和期限。是想长期保值、给孩子留实物,还是想赚波段差价?前者可考虑实物或积存,后者才涉及账户类产品。期限少于一年的钱,最好别放进来。
• 把成本问成具体数字。直接问清:买入价、卖出价差多少、实物加价多少、回购价怎么定、有无保管费和提货门槛。把这些数字写下来,算一遍"金价要涨多少我才不亏"。

持有期间:管住手,看住规则

• 控制仓位比例。贵金属在家庭金融资产中的占比宜控制在较小份额,用闲钱参与,不要因为一次上涨就不断加码。
• 留意报价时段和规则变化。账户类产品在非交易时段无法操作,遇到行情剧烈波动,价差可能拉宽、成交可能延迟,提前设好自己能接受的价格区间,少在情绪高点追单。

卖出之后:复盘成本与凭证

• 完整保留凭证与原包装。实物金的发票、证书、包装是回购的前提,丢失可能导致无法回购或折价,卖出前先确认网点要求并预约。
• 算清实际到手收益。用卖出金额减去买入金额和各项费用,与同期金价涨幅对比,看看自己实际拿到了多少。这个差值就是下一次决策的真实参考。

风险提示:贵金属价格受国际市场、汇率、利率和情绪多重影响,可能出现较大幅度波动;实物金还存在回购受限、保管不便和流动性不足的问题。银行渠道不等于保本保收益,任何买入决策都应基于自身风险承受能力和资金期限,不要用借贷资金或应急储备参与,也不要轻信"只涨不跌"的判断。

常见问题

• 问:账户金和实物金哪个更划算?答:短线看账户金成本低、进出快;长期持有、想要实物则选金条,但需接受加工费和回购差价。取决于目的与期限。
• 问:金价涨多少我才不亏?答:至少覆盖买卖价差与手续费。账户金通常需涨过零点几个百分点,实物金往往需涨几个百分点,具体以银行报价为准。
• 问:金条可以去任意银行卖吗?答:多数银行只回购本行售出且凭证、包装完好的金条,跨行通常不受理,卖出前务必先电话确认。
银行贵金属适合投资吗

温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。

银行贵金属适合投资吗

展开全文

去银行买金条、办贵金属账户,到底是稳妥的资产配置,还是被手续费悄悄吃掉收益的买卖?本文把银行贵金属的运作方式、真实成本和常见误解讲清楚。

很多人第一次接触贵金属,是在银行网点或手机银行里。柜台里摆着金条样品,App里有个"贵金属"入口,客户经理说"抗通胀、能保值",看着金价这几年涨得不错,心里就痒痒。可一旦真要下单,问题就来了:买实物金还是账户金?手续费多少?能不能随时卖出?卖的时候按什么价?

困惑背后其实是风险点没被说清。银行贵金属的买卖价差、提货门槛、回购条件、价格波动,这四样加起来,可能让"金价涨了但自己没赚到"成为常态。更麻烦的是,很多人把"银行卖的"直接等同于"保本稳健",把贵金属当成存款的替代品。

下面要说清的,就是银行贵金属到底是什么、钱是怎么被扣掉的、哪些想法是错的,以及在下单前、持仓中、卖出后分别该做什么。

银行贵金属究竟是一类什么东西

一句话定义:银行贵金属是商业银行向个人客户提供的黄金、白银等贵金属买卖与持有服务,包括实物金条金币、账户贵金属(俗称"纸黄金""纸白银")以及部分积存类产品。它本质上是"通过银行渠道买卖的一种商品",不是存款,也不承诺收益。

打个不太夸张的比方:它像是你在银行开的"金店柜台",银行负责称重、报价、保管和过户,但金价涨跌跟银行无关,赚赔都算你自己的。银行赚的是服务环节的钱,不是替你承担行情。

钱是怎么进去、又怎么被扣掉的

• 报价方式:买入价与卖出价不同。银行挂出两个价格,你买入按较高的"银行卖出价",卖出按较低的"银行买入价",两者的差就是点差,也就是你入场瞬间的隐性成本。点差随品种、时段、行情波动变化,行情剧烈时可能拉宽。
• 实物环节:加价与回购差价叠加。买实物金条通常在基础金价上加收每克几元到十几元不等的加工与销售费用;卖出时银行按回购价收购,回购价又低于当日基础金价,且通常要求原包装完好、凭证齐全,部分产品只回购本行售出的金条。
• 账户环节:无实物但仍有价差与规则。账户贵金属不涉及提金,交易起点低、买卖方便,但同样存在买卖价差,且部分产品对交易时间、持仓限额、强制平仓有规定。
• 价格由什么决定:国内金价主要跟随国际现货金价,再叠加人民币汇率变化,所以"国际金价没动、人民币金价却在动"是正常现象。

两个带数字的算账例子

例子一:账户金短线买卖。假设某日银行账户金买入价每克520元、卖出价每克518元,点差2元。你投入52000元买入100克,账面成本每克520元。若次日金价上涨1%,报价变为买入价525.2元、卖出价523.2元,你按523.2元卖出100克,得52320元,毛利320元,收益率约0.6%,而金价实际涨了1%——点差吃掉了约0.4个百分点。若金价只涨0.3%,你按521元附近卖出,扣除2元点差后基本白忙。

例子二:实物金条的完整来回。某行10克金条,当日基础金价每克520元,销售价每克535元,你付出5350元。一年后基础金价涨到每克560元,涨幅约7.7%,你拿去回购,回购价按基础金价每克减4元,即556元,得5560元。毛利210元,收益率约3.9%,只有金价涨幅的一半左右。如果这一年金价只涨到530元,回购价526元,你反而亏90元。这就是"卖价高、买回价低"两头的成本。

几个流传很广但站不住脚的说法

• "银行卖的黄金保本。"银行是销售渠道,不是价格担保方。金价下跌时,实物金和账户金都会缩水,账户类产品还可能因杠杆或规则限制出现更快亏损。
• "买金条等于买金价。"金条价格里含加工费、品牌溢价和渠道成本,通常高于基础金价;卖出时又低于基础金价。金价涨了不代表你的金条就一定赚钱,还得看涨幅能否覆盖两头成本。
• "金价涨了随时能高价卖掉。"实物金回购有条件:需原包装、发票、身份证明,部分网点需预约,节假日和非交易时段不报价,急用钱时未必能按理想价格脱手。
• "贵金属可以替代存款和理财。"贵金属不产生利息、不分红,价格由市场情绪和资金推动,波动幅度可能远大于存款,不适合作为短期备用金的存放形式。

下单之前:先弄清两件事

• 明确目的和期限。是想长期保值、给孩子留实物,还是想赚波段差价?前者可考虑实物或积存,后者才涉及账户类产品。期限少于一年的钱,最好别放进来。
• 把成本问成具体数字。直接问清:买入价、卖出价差多少、实物加价多少、回购价怎么定、有无保管费和提货门槛。把这些数字写下来,算一遍"金价要涨多少我才不亏"。

持有期间:管住手,看住规则

• 控制仓位比例。贵金属在家庭金融资产中的占比宜控制在较小份额,用闲钱参与,不要因为一次上涨就不断加码。
• 留意报价时段和规则变化。账户类产品在非交易时段无法操作,遇到行情剧烈波动,价差可能拉宽、成交可能延迟,提前设好自己能接受的价格区间,少在情绪高点追单。

卖出之后:复盘成本与凭证

• 完整保留凭证与原包装。实物金的发票、证书、包装是回购的前提,丢失可能导致无法回购或折价,卖出前先确认网点要求并预约。
• 算清实际到手收益。用卖出金额减去买入金额和各项费用,与同期金价涨幅对比,看看自己实际拿到了多少。这个差值就是下一次决策的真实参考。

风险提示:贵金属价格受国际市场、汇率、利率和情绪多重影响,可能出现较大幅度波动;实物金还存在回购受限、保管不便和流动性不足的问题。银行渠道不等于保本保收益,任何买入决策都应基于自身风险承受能力和资金期限,不要用借贷资金或应急储备参与,也不要轻信"只涨不跌"的判断。

常见问题

• 问:账户金和实物金哪个更划算?答:短线看账户金成本低、进出快;长期持有、想要实物则选金条,但需接受加工费和回购差价。取决于目的与期限。
• 问:金价涨多少我才不亏?答:至少覆盖买卖价差与手续费。账户金通常需涨过零点几个百分点,实物金往往需涨几个百分点,具体以银行报价为准。
• 问:金条可以去任意银行卖吗?答:多数银行只回购本行售出且凭证、包装完好的金条,跨行通常不受理,卖出前务必先电话确认。

银行贵金属适合投资吗

__BASE64_5byA5oi36aKG5Y+W__ __BASE64_JDExMDAw__ __BASE64_6LWg6YeRKw==__ __BASE64_NTA=__ __BASE64_5YWD57qi5YyF__